Domain private-lending.de kaufen?
Wir ziehen mit dem Projekt
private-lending.de um.
Sind Sie am Kauf der Domain
private-lending.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-lending.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Standards
Top-Angebote
Produkte zum Begriff Standards:
-
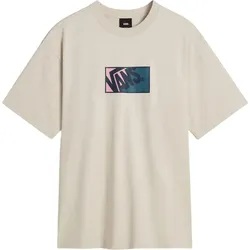
VANS ORIGINAL STANDARDS T-Shirt 2026 taupe mist - MDas Original Standards T-Shirt vereint Vielseitigkeit und klassischen Stil. Original Standards ist die gehobene Version eines alltäglichen Basics und besteht aus einem schwereren Jersey, der für Komfort und Haltbarkeit sorgt. Der Style ist so raffiniert, dass es das Outfit allein oder als perfekter Akzent komplett macht.Eigenschaften:- Oberteil mit Rundhalsausschnitt für einen klassischen Look- Kurze Ärmel für einen lässigen Alltags-Style- Siebgedrucktes Block-Logo- Gewebtes Vans Label am Saum- Locker geschnitten für einen bequemen Look und eine fließende Form- 100% Baumwolle22,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
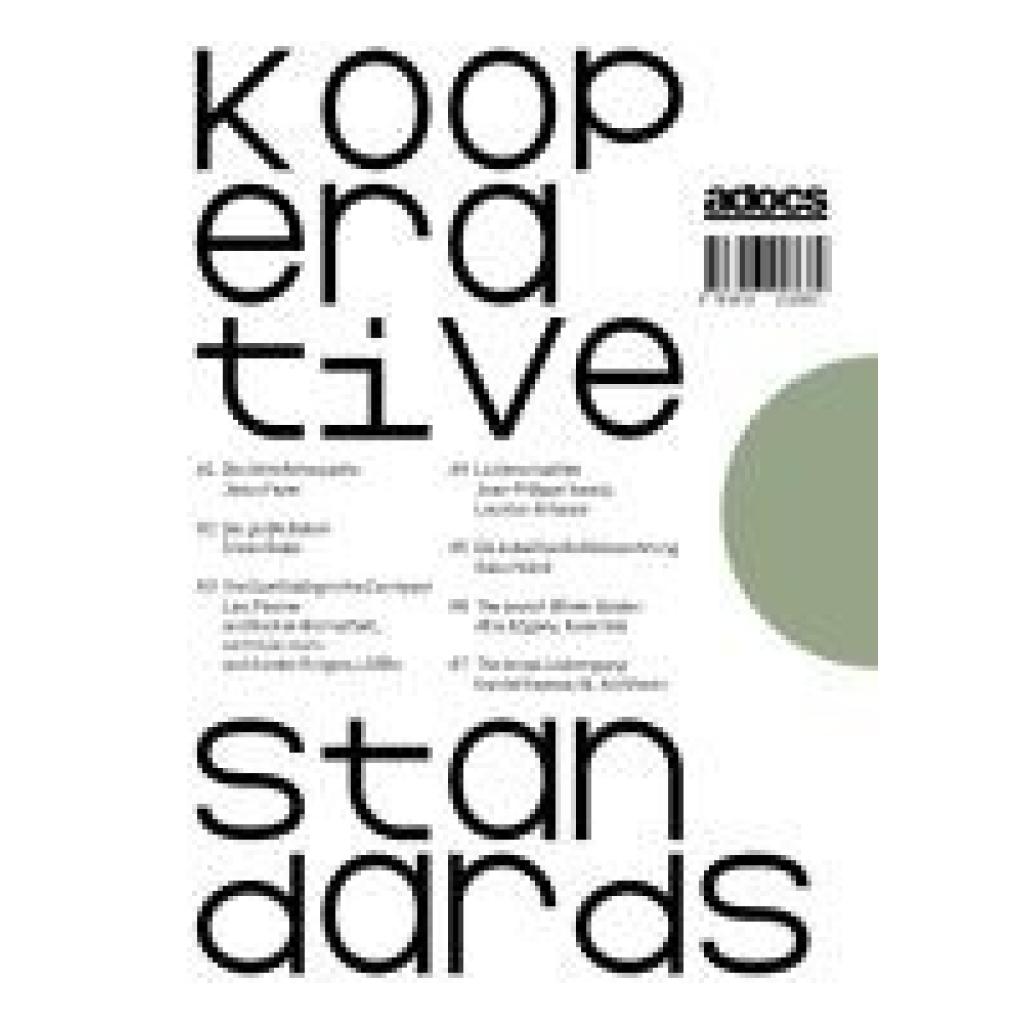
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philippi, Heike: ICF-Praxislehrbuch - Neue Standards in der Versorgung chronisch kranker KinderICF-Praxislehrbuch - Neue Standards in der Versorgung chronisch kranker Kinder , Die Nutzung der ICF für den 360° Grad-Blick auf die Lebensbereiche von Kindern Die bestmögliche Förderung der Teilhabe von Menschen mit Behinderung ist eine bedeutende Aufgabe aller Akteure im Gesundheits-, Sozial- und Bildungswesen. Das passende Instrument für die Erfassung der gesundheitlichen Situation der Menschen mit Behinderung ist die ICF. Allerdings entpuppt sich die Beherrschung der ICF mit über 1.500 Codes als hohe Hürde für den Einsatz im Alltag, die schwer zu überwinden ist. Das muss und soll nicht sein, da die ICF genau das richtige Instrument für eine dialogische, partizipative und interdisziplinäre Teilhabeförderung ist. Das Praxishandbuch mit dem Schwerpunkt auf der Unterstützung von Kindern zeigt, wie durch die Anwendung der ICF die Familien und ihr Umfeld besser in Entscheidungen miteinbezogen und Kinder entsprechend ihrer Fähigkeiten besser gestärkt werden können. Es werden zudem in der Praxis erprobte Verfahrensweisen an die Hand gegeben, um mit der ICF den individuellen Teilhabedarf und passgenaue Maßnahmen zu ermitteln. Ein konsequenter ICF-Farbcode, die gut strukturierte Gliederung sowie viele farbige Illustrationen unterstützen einen visuell-intuitiven Zugang zu Anwendung und Dokumentation mit der ICF(-Codierung). Lebendige Fallbeispiele, viele didaktische Tipps und Empfehlungen sowie wertvolle Rückkopplungen aus der Praxis und aus Schulungen runden dieses auch visuell ansprechende Praxislehrbuch ab. Die Autoren haben jahrzehntelange Erfahrung in der Anwendung, Implementierung und Schulung der Teilhabeförderung mit ICF, der Entwicklung von Fachstandards, von Teams und Organisationen sowie in der Unternehmensführung. Sie haben darüber hinaus auch maßgeblich an dem umfassendsten Wirkungsforschungsprojekt zur ICF im deutschsprachigen Raum mitgewirkt, dessen Ergebnisse in das Praxishandbuch eingeflossen sind. Umfangreiche Arbeitsmaterialien zu diesem Buch können nach erfolgter Registrierung von der Hogrefe Website heruntergeladen werden. , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20240610, Produktform: Kartoniert, Autoren: Philippi, Heike~Mayer, Rolf, Seitenzahl/Blattzahl: 336, Abbildungen: 78 Abbildungen, Themenüberschrift: MEDICAL / Reference, Keyword: BthG; Bundesteilhabegesetz; Neuropädiatrie - Entwicklungsdiagnostik; Pädiatrie; Teilhabebedarf, Fachschema: Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Nachschlagewerke, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 176, Höhe: 22, Gewicht: 734, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Wie funktioniert die Rückzahlung von Schulden in verschiedenen rechtlichen Systemen? Gibt es internationale Standards für die Rückzahlung von Krediten?
In den meisten rechtlichen Systemen erfolgt die Rückzahlung von Schulden durch Vereinbarungen zwischen Gläubiger und Schuldner, die die Bedingungen festlegen. Es gibt keine spezifischen internationalen Standards für die Rückzahlung von Krediten, jedoch gibt es allgemeine Prinzipien, die von internationalen Organisationen wie dem Internationalen Währungsfonds empfohlen werden. Im Falle von Zahlungsschwierigkeiten können Schuldner und Gläubiger versuchen, eine Umschuldung oder Restrukturierung zu vereinbaren. **
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Top-Angebote
Produkte zum Begriff Standards:
-
VANS ORIGINAL STANDARDS T-Shirt 2026 taupe mist - MDas Original Standards T-Shirt vereint Vielseitigkeit und klassischen Stil. Original Standards ist die gehobene Version eines alltäglichen Basics und besteht aus einem schwereren Jersey, der für Komfort und Haltbarkeit sorgt. Der Style ist so raffiniert, dass es das Outfit allein oder als perfekter Akzent komplett macht.Eigenschaften:- Oberteil mit Rundhalsausschnitt für einen klassischen Look- Kurze Ärmel für einen lässigen Alltags-Style- Siebgedrucktes Block-Logo- Gewebtes Vans Label am Saum- Locker geschnitten für einen bequemen Look und eine fließende Form- 100% Baumwolle22,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Ähnliche Suchbegriffe für Standards
-
Philippi, Heike: ICF-Praxislehrbuch - Neue Standards in der Versorgung chronisch kranker KinderICF-Praxislehrbuch - Neue Standards in der Versorgung chronisch kranker Kinder , Die Nutzung der ICF für den 360° Grad-Blick auf die Lebensbereiche von Kindern Die bestmögliche Förderung der Teilhabe von Menschen mit Behinderung ist eine bedeutende Aufgabe aller Akteure im Gesundheits-, Sozial- und Bildungswesen. Das passende Instrument für die Erfassung der gesundheitlichen Situation der Menschen mit Behinderung ist die ICF. Allerdings entpuppt sich die Beherrschung der ICF mit über 1.500 Codes als hohe Hürde für den Einsatz im Alltag, die schwer zu überwinden ist. Das muss und soll nicht sein, da die ICF genau das richtige Instrument für eine dialogische, partizipative und interdisziplinäre Teilhabeförderung ist. Das Praxishandbuch mit dem Schwerpunkt auf der Unterstützung von Kindern zeigt, wie durch die Anwendung der ICF die Familien und ihr Umfeld besser in Entscheidungen miteinbezogen und Kinder entsprechend ihrer Fähigkeiten besser gestärkt werden können. Es werden zudem in der Praxis erprobte Verfahrensweisen an die Hand gegeben, um mit der ICF den individuellen Teilhabedarf und passgenaue Maßnahmen zu ermitteln. Ein konsequenter ICF-Farbcode, die gut strukturierte Gliederung sowie viele farbige Illustrationen unterstützen einen visuell-intuitiven Zugang zu Anwendung und Dokumentation mit der ICF(-Codierung). Lebendige Fallbeispiele, viele didaktische Tipps und Empfehlungen sowie wertvolle Rückkopplungen aus der Praxis und aus Schulungen runden dieses auch visuell ansprechende Praxislehrbuch ab. Die Autoren haben jahrzehntelange Erfahrung in der Anwendung, Implementierung und Schulung der Teilhabeförderung mit ICF, der Entwicklung von Fachstandards, von Teams und Organisationen sowie in der Unternehmensführung. Sie haben darüber hinaus auch maßgeblich an dem umfassendsten Wirkungsforschungsprojekt zur ICF im deutschsprachigen Raum mitgewirkt, dessen Ergebnisse in das Praxishandbuch eingeflossen sind. Umfangreiche Arbeitsmaterialien zu diesem Buch können nach erfolgter Registrierung von der Hogrefe Website heruntergeladen werden. , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20240610, Produktform: Kartoniert, Autoren: Philippi, Heike~Mayer, Rolf, Seitenzahl/Blattzahl: 336, Abbildungen: 78 Abbildungen, Themenüberschrift: MEDICAL / Reference, Keyword: BthG; Bundesteilhabegesetz; Neuropädiatrie - Entwicklungsdiagnostik; Pädiatrie; Teilhabebedarf, Fachschema: Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Nachschlagewerke, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 176, Höhe: 22, Gewicht: 734, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Wie funktioniert die Rückzahlung von Schulden in verschiedenen rechtlichen Systemen? Gibt es internationale Standards für die Rückzahlung von Krediten?
In den meisten rechtlichen Systemen erfolgt die Rückzahlung von Schulden durch Vereinbarungen zwischen Gläubiger und Schuldner, die die Bedingungen festlegen. Es gibt keine spezifischen internationalen Standards für die Rückzahlung von Krediten, jedoch gibt es allgemeine Prinzipien, die von internationalen Organisationen wie dem Internationalen Währungsfonds empfohlen werden. Im Falle von Zahlungsschwierigkeiten können Schuldner und Gläubiger versuchen, eine Umschuldung oder Restrukturierung zu vereinbaren. **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.